دهنکجی پکن به دلار/طلا سقوط کرد،اما چین همچنان میخرد
سقوط قیمت طلا حریف خرید چین نشد؛ خرید ۲۵.۸ تن در اکتبر
قیمت طلا در بازار جهانی ریزش کرد و خریداران را فراری داد؛ اما در چین، بانک مرکزی در همان ماه افت قیمت، ۲۵.۸ تن به ذخایر خود افزود. این گزارش نشان میدهد چرا پکن به جای فروش، در حال خرید است و این رفتار چه معنایی برای بازار طلا دارد.
پروانه کاوسی(خبر نگار)
1405/08/26 | 10:08
به گزارش خبرگزاری طلا گلدنیوز؛ همزمان با روند نزولی قیمت طلا، چین به خرید این فلز گرانبها ادامه داده است. بانک خلق چین در اکتبر حدود ۲۵.۸ تن به ذخایر طلای خود افزود؛ این بیستوچهارمین ماه متوالی افزایش ذخایر این بانک بود. تداوم خرید در دوره افت قیمت، در کنار تقاضای سرمایهگذاران و خانوارهای چینی، میتواند از عوامل اثرگذار بر بازار طلا و روند تنوعبخشی ذخایر جهانی باشد.
چین در دوره افت قیمت طلا چه میزان خرید کرد؟
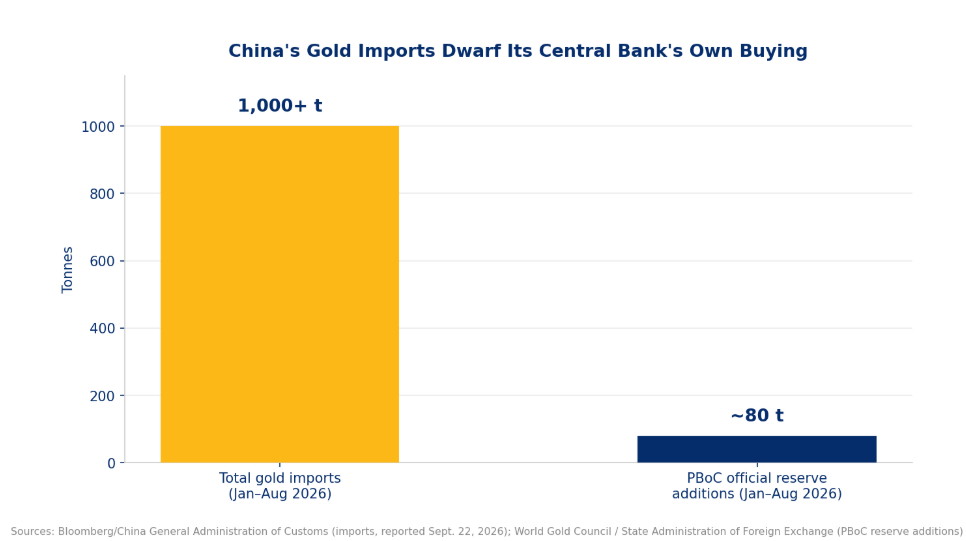
بر اساس دادههای گمرک چین، این کشور از ژانویه تا اوت ۲۰۲۶ بیش از هزار تن طلا به ارزش تقریبی ۱۵۸.۸ میلیارد دلار وارد کرد؛ رقمی که از کل واردات ۸۸۶ تنی چین در سال ۲۰۲۵ بیشتر است.
در کنار واردات، خرید بانک مرکزی چین نیز ادامه داشته است. بانک خلق چین در اکتبر ۸۳۰ هزار اونس تروی، معادل حدود ۲۵.۸ تن طلا به ذخایر خود افزود. این بیستوچهارمین ماه متوالی افزایش ذخایر طلای این بانک بود.
اهمیت این دادهها فقط به میزان خرید محدود نیست؛ چین در شرایطی به افزایش ذخایر ادامه داده که قیمت طلا روند نزولی داشته است. این رفتار با هدف انباشت بلندمدت ذخایر سازگارتر است تا تلاش برای کسب سود از نوسانهای کوتاهمدت قیمت.
چرا چین ذخایر طلای خود را افزایش میدهد؟
یکی از دلایل مطرحشده برای خرید طلا، تنوعبخشی به ذخایر و کاهش وابستگی به دلار آمریکا است. دلار همچنان نقش اصلی را در تجارت بینالمللی، پرداختهای جهانی و ذخایر بانکهای مرکزی دارد؛ با این حال، تحولات ژئوپلیتیکی باعث شده برخی دولتها درباره ریسک نگهداری داراییهای خارجی بیشتر تأمل کنند.
مسدودشدن داراییهای بانک مرکزی روسیه از سوی دولتهای غربی پس از حمله روسیه به اوکراین در سال ۲۰۲۲، نمونهای از این ریسکها بود. طلا، برخلاف اوراق خزانه آمریکا، بدهی دولت دیگری نیست و طلای فیزیکی نگهداریشده در داخل یک کشور به همان شکل به شبکه بانکی یا زیرساخت پرداخت کشور دیگری وابسته نیست.
کاهش داراییهای گزارششده چین از اوراق خزانه آمریکا نیز در همین چارچوب مورد توجه قرار گرفته است. بر اساس آخرین دادههای موجود خزانهداری آمریکا، این داراییها در اوت به ۵۹۰.۷ میلیارد دلار رسید؛ پایینترین سطح در ۱۸ سال گذشته.
با این حال، کاهش وابستگی به دلار به معنای کنارگذاشتن سریع آن نیست. دلار همچنان ارز ذخیره مسلط جهان است و چین برای تجارت و پرداختهای بینالمللی به داراییهای ارزی نقدشونده نیاز دارد. بنابراین، آنچه در متن گزارش توصیف میشود، تنوعبخشی تدریجی به ذخایر است، نه جایگزینی فوری دلار با طلا.
خانوارهای چینی هم به خرید شمش و سکه روی آوردهاند
تقاضای طلا در چین فقط به بانک مرکزی محدود نیست. خانوارها و سرمایهگذاران خصوصی نیز در شرایطی که برخی گزینههای سنتی سرمایهگذاری با چالش روبهرو شدهاند، به طلا توجه بیشتری نشان دادهاند.
رکود طولانی در بخش مسکن، تضعیف بازار سهام و پایینماندن نسبی بازده اوراق دولتی از جمله عواملی هستند که میتوانند بر انتخاب دارایی خانوارها اثر بگذارند. در چنین شرایطی، بخشی از سرمایهگذاران طلا را راهی برای حفظ پسانداز خود میدانند.
بر اساس گزارش انجمن طلای چین، خرید شمش و سکه طلا در نیمه نخست سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۲۸.۴ درصد افزایش یافت. در همین دوره، تقاضا برای جواهرات طلا نزدیک به ۳۴ درصد کاهش پیدا کرد. تفاوت این دو روند نشان میدهد افزایش تقاضا بیشتر در بخش سرمایهگذاری دیده شده، نه در همه گروههای مصرفی طلا.
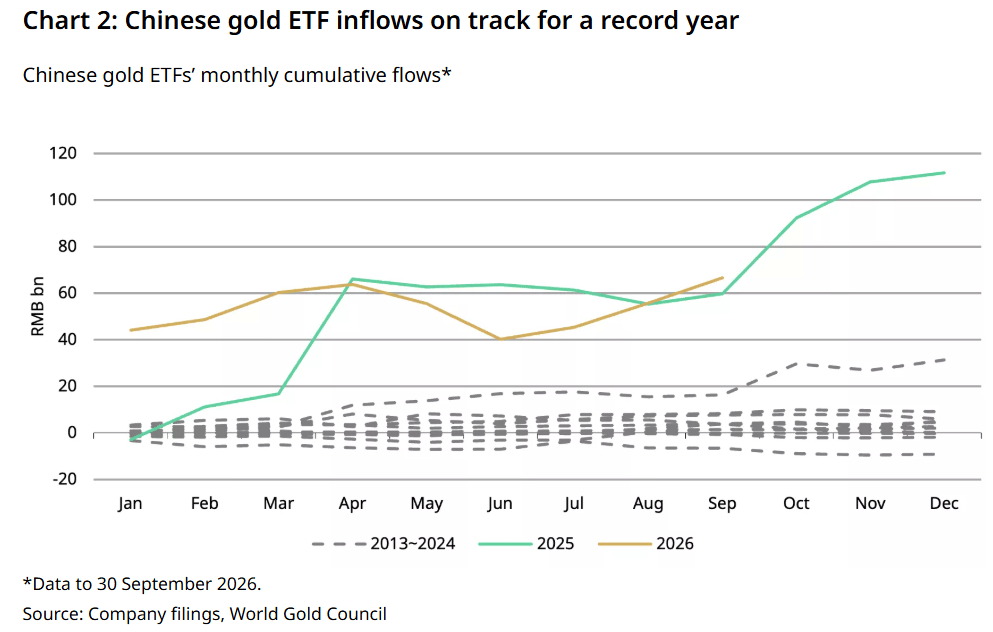
شورای جهانی طلا نیز گزارش داد صندوقهای قابل معامله طلای چین (ETF) در سپتامبر حدود ۱۱ تن ورودی خالص جذب کردند و مجموع داراییهای آنها به رکورد ۳۰۴ تن رسید. در نتیجه، تقاضای چین از چند مسیر تأمین میشود: خرید بانک مرکزی، سرمایهگذاری در ETFها و خرید فیزیکی شمش و سکه از سوی خانوارها.
خرید بانکهای مرکزی جهان به ۳۲۱ تن رسید
خرید چین بخشی از روند گستردهتری در میان بانکهای مرکزی جهان است. نهادهای پولی کشورها در حال بازنگری سهم طلا در ذخایر خود هستند؛ داراییای که میتواند به تنوعبخشی کمک کند و برخلاف اوراق بدهی، ریسک اعتباری یک دولت صادرکننده را ندارد.
بر اساس گزارش شورای جهانی طلا، بانکهای مرکزی و دیگر نهادهای رسمی در سهماهه سوم، بهصورت خالص ۳۲۱ تن به ذخایر خود افزودند. این میزان نسبت به سال قبل ۴۲ درصد افزایش داشت و بالاترین رقم فصلی از سهماهه چهارم ۲۰۲۴ بود.
خرید بانکهای مرکزی معمولاً با افق بلندمدت انجام میشود و لزوماً به معنای پیشبینی افزایش قیمت در هفتهها یا ماههای آینده نیست. این خریدها میتوانند در دورههایی که تقاضای سرمایهگذاری دیگر ضعیف است، بخشی از تقاضای بازار را حفظ کنند؛ اما نه نامحدودند و نه تضمین میکنند قیمت طلا همیشه افزایش یابد. نرخ بهره بالاتر، تقویت دلار و تغییر اولویتهای مدیریت ذخایر همچنان میتوانند بر تقاضا اثر بگذارند.
آیا خرید طلا به چین در بهچالشکشیدن دلار کمک میکند؟
افزایش ذخایر طلا، کاهش داراییهای چین از اوراق خزانه آمریکا و برنامههای مرتبط با گسترش زیرساخت مالی مبتنی بر یوان، همگی در بحث تنوعبخشی ذخایر این کشور مطرح میشوند. با این حال، تغییر جایگاه دلار در نظام مالی جهانی فرایندی پیچیده و زمانبر است.
هنگکنگ نیز در پی تقویت جایگاه خود در معاملات و ذخیرهسازی طلاست. سامانه مرکزی پایاپای و تسویه طلای این منطقه در ژوئیه ۲۰۲۶ فعالیت آزمایشی را آغاز کرد و راهاندازی رسمی آن برای سهماهه نخست ۲۰۲۷ برنامهریزی شده است. بورس هنگکنگ نیز در حال آمادهسازی معاملات آتی طلای مبتنی بر یوان است.
گسترش بازار طلا و تسویه معاملات با یوان ممکن است به افزایش نقش این ارز در تجارت بینالمللی کمک کند؛ اما طلا بهتنهایی نمیتواند جایگزین نقدشوندگی، بازارهای سرمایه و زیرساختهای مالی گستردهای شود که از جایگاه جهانی دلار پشتیبانی میکنند. بنابراین، دادههای مطرحشده بیشتر از حرکت تدریجی به سمت تنوعبخشی حکایت دارند، نه کناررفتن سریع دلار.
خرید چین چه اثری بر قیمت طلا دارد؟
ادامه خرید طلا از سوی چین میتواند یکی از منابع تقاضای بلندمدت در بازار باشد. اگر قیمت طلا تحت فشار دلار قویتر یا بازده بالاتر اوراق خزانه آمریکا کاهش یابد، بانکهای مرکزی و برخی سرمایهگذاران چینی ممکن است افت قیمت را فرصتی برای خرید بیشتر بدانند؛ این تقاضا میتواند بخشی از فشار فروش را جذب کند.
با این حال، خرید چین مانع هرگونه افت قیمت نمیشود. قیمت طلا همچنان به سیاست فدرال رزرو، نرخهای بهره واقعی، ارزش دلار، جریان سرمایهگذاری و تحولات ژئوپلیتیکی حساس است. اگر بازده اوراق آمریکا بهشدت افزایش یابد یا دلار تقویت شود، قیمت طلا ممکن است حتی با ادامه خرید بانک مرکزی چین کاهش پیدا کند.
در مجموع، نکته اصلی تفاوت میان نوسان کوتاهمدت قیمت و تقاضای بلندمدت برای ذخایر طلا است. خرید چین از چشمانداز تقاضا حمایت میکند، اما روند قیمت را تضمین نمیکند و نوسان بازار را از میان نمیبرد.
یر جهانی ممکن است بهتدریج متنوعتر شود.
اخبار مرتبط:
هجوم میلیاردرهای چینی به بازار طلا برای فرار از مالیاتهای سنگین
اخبار مرتبط
جدیدترین اخبار
لیست قیمت
مرجع قیمت ها بنک طلا
نظری ثبت نشده