عسکه ۲ چیست و چه فرقی با سکه نقدی دارد؟
بازی جدید بانک مرکزی با سرمایه شما؛ «عسکه۲» تله است یا فرصت طلایی؟
ورود «عسکه۲» به بورس کالا زمینهساز شکلگیری بازاری نو برای معامله انتظارات طلا شده است. فاصله قیمتی این اوراق با سکه نقدی نه به معنای گرانی آن، بلکه ناشی از امکان انتخاب میان «دریافت سکه» یا «اصل سرمایه با سود ۷ درصدی» در سررسید است؛ مزیتی که کف قیمتی مستحکمی برای اوراق ایجاد کرده و مسیر آن را از نوسانات بازار سنتی جدا میکند.
پروانه کاوسی(خبر نگار)
1405/06/24 | 12:06
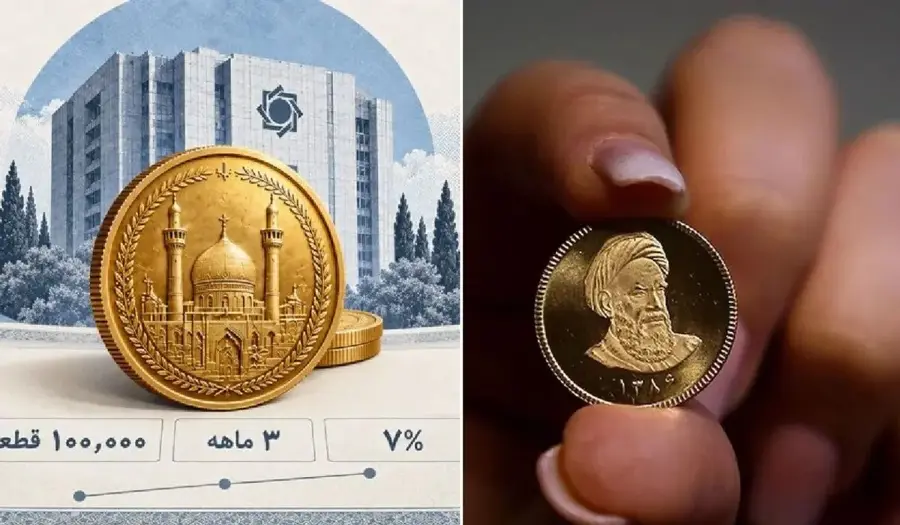
به گزارش سایت اخبار طلا و جواهر گلدنیوز؛برای درک ارزش واقعی عسکه۲، ابتدا باید به سازوکار بازده تضمینشده آن توجه کرد. بر اساس شرایط قرارداد، دارنده اوراق در سررسید میتواند به جای دریافت سکه، اصل سرمایه خود را به همراه ۷ درصد سود دریافت کند. بنابراین اگر مبلغ تسویه تضمینشده را حدود ۲۵۲ میلیون تومان در نظر بگیریم، این رقم را میتوان کف اسمی ارزش قرارداد در سررسید دانست.
البته سرمایهگذار برای خرید اوراق در زمان حال نمیتواند این رقم را بدون توجه به زمان باقیمانده تا سررسید ملاک قرار دهد؛ زیرا سرمایه او در این فاصله میتوانست در گزینه دیگری سرمایهگذاری شود و بازده ایجاد کند. از این منظر، ساختار عسکه۲ شباهت اقتصادی زیادی به معامله یک اختیار فروش (Put Option) سکه با قیمت اعمال ۲۵۲ میلیون تومان دارد. ارزش چنین حمایتی به زمان باقیمانده تا سررسید وابسته است؛ بنابراین برای آنکه خرید عسکه۲ جذاب باشد، بازده تضمینشده آن باید دستکم با بازدهی قابل کسب در گزینههای جایگزین مقایسه شود. به همین دلیل، کف قیمتی ع خرید عسکه۲ در ابزارهای درآمد ثابت قرار دهد و از بازده ماهانه مرکب برخوردار شود؛ بنابراین برای آنکه خرید عسکه۲ جذاب باشد، بازده تضمینشده آن باید دستکم با بازدهی قابل کسب در گزینههای جایگزین مقایسه شود. به همین دلیل، کف قیمتی عسکه۲ با نزدیکشدن به سررسید افزایش مییابد. هرچه زمان باقیمانده کمتر شود، سرمایهگذار هزینه فرصت کمتری برای رسیدن به مبلغ تضمینشده در سررسید متحمل میشود و در نهایت، کف قیمت اوراق به محدوده ۲۵۱ میلیون تومان نزدیک خواهد شد.
این ویژگی، عسکه۲ را از یک دارایی عادی متمایز میکند. قیمت سکه نقدی میتواند تحتتاثیر تغییر انتظارات تورمی، نرخ ارز یا قیمت جهانی طلا کاهش پیدا کند؛ اما قیمت عسکه۲ علاوه بر این متغیرها، به مبلغ تضمینشده در سررسید و مدت زمان باقیمانده تا ۱۸ آذر امسال نیز وابسته است.
چرا عسکه میتواند خلاف جهت سکه نقدی حرکت کند؟
شباهت اقتصادی عسکه۲ به اختیار فروش، توضیح میدهد که چرا این اوراق نباید در تمام روزها همجهت با سکه نقدی حرکت کند. در یک دارایی معمولی، کاهش قیمت دارایی پایه معمولاً به افت قیمت ابزار مرتبط با آن منجر میشود. اما درباره عسکه۲، زمانی که قیمت اوراق به محدودهای نزدیک میشود که خرید آن در مقایسه با بازده ابزارهای درآمد ثابت جذابتر است، جریان سرمایه میتواند به سمت اوراق حرکت کند.
به بیان ساده، فرض کنیم قیمت سکه نقدی کاهش پیدا کند، اما عسکه۲ همچنان فاصلهای قابلتوجه با کف آربیتراژی خود داشته باشد. در این شرایط، افت قیمت سکه به همان نسبت به عسکه۲ منتقل نمیشود؛ زیرا سرمایهگذار تنها خریدار یک دارایی وابسته به طلا نیست، بلکه در کنار امکان دریافت سکه، یک مسیر جایگزین برای دریافت اصل سرمایه و سود قرارداد نیز در اختیار دارد.
تضمین بازپرداخت اصل سرمایه و سود را میتوان از منظر اقتصادی به نوعی اختیار فروش تشبیه کرد. دارنده عسکه۲ در برابر کاهش قیمت سکه یک انتخاب جایگزین دارد؛ اگر ارزش سکه در سررسید پایین باشد، میتواند به جای دریافت سکه، اصل سرمایه و سود قرارداد را دریافت کند. البته این تشبیه به معنای آن نیست که عسکه۲ از نظر حقوقی یک اختیار فروش استاندارد است، بلکه از نظر اقتصادی، وجود این کف بازدهی اثری شبیه ایجاد یک اختیار فروش برای دارنده دارد.
همین ویژگی میتواند باعث شود عسکه۲ در برخی مقاطع در برابر افت قیمت طلا مقاومت کند. حتی در شرایطی که فاصله قیمت اوراق با کف آربیتراژی کاهش پیدا کند و بخشی از نقدینگی از ابزارهای درآمد ثابت به سمت عسکه۲ حرکت کند، این احتمال وجود دارد که اوراق برخلاف جهت سکه نقدی تغییر قیمت دهد.
تله نقدینگی یا مدیریت هوشمند بازار؟
در سوی دیگر این معامله، بانک مرکزی قرار دارد. برای بانک مرکزی، انتشار عسکه۲ را نباید یک عملیات فروش ساده سکه تلقی کرد. بانک مرکزی منابع ریالی را امروز دریافت میکند، اما تعهد تحویل سکه یا پرداخت اصل سرمایه و سود را به آینده منتقل میسازد؛ از این رو، این ابزار امکان جذب نقدینگی برای یک دوره مشخص را فراهم میکند.
در صورت استقبال سرمایهگذاران، بخشی از منابعی که ممکن بود برای خرید مستقیم سکه و طلا وارد بازار نقدی شود، به خرید اوراق منتقل خواهد شد. این انتقال برای سیاستگذار اهمیت دارد؛ زیرا تقاضای سرمایهگذاری برای طلا را از بازار فیزیکی به یک بازار مالی رسمی هدایت میکند. به این ترتیب، بانک مرکزی بدون آنکه تمام تقاضای موجود را از طریق عرضه فیزیکی سکه پاسخ دهد، ابزار دیگری برای مدیریت جریان نقدینگی و انتظارات بازار در اختیار خواهد داشت.
از سوی دیگر، بانک مرکزی با فروش اوراق، بخشی از ریسک تغییر قیمت سکه را در ساختار قرارداد خود میپذیرد. اگر قیمت سکه در سررسید افزایش قابلتوجهی داشته باشد، دارنده اوراق احتمالاً دریافت سکه را انتخاب خواهد کرد که در این حالت، افزایش ارزش دارایی پایه میتواند هزینه اقتصادی تعهد بانک مرکزی را بالا ببرد. در مقابل، اگر سکه در سررسید جذابیت کافی نداشته باشد، دارنده میتواند تسویه نقدی با بازده ۷ درصدی را برگزیند.
بنابراین بانک مرکزی از انتشار عسکه۲ لزوماً سود قطعی و بدون ریسک به دست نمیآورد؛ منفعت اصلی این ابزار را باید در سطح سیاستگذاری و مدیریت نقدینگی دید. بانک مرکزی در ازای پرداخت بازده تضمینشده و پذیرش ریسک تعهدات آینده، منابع امروز را جذب میکند و بخشی از تقاضای سفتهبازانه بازار طلا را به سمت یک ابزار مالی رسمی هدایت مینماید.
نقطه پیوند بازار طلا و درآمد ثابت
از این منظر، عسکه۲ در نقطهای میان دو بازار قرار گرفته است؛ از یک سو به قیمت طلا و سکه وابسته است و از سوی دیگر با نرخ بازده ابزارهای درآمد ثابت رقابت میکند. اگر سکه در سررسید به اندازهای رشد کند که ارزش دریافت آن از تسویه نقدی بیشتر باشد، گزینه دریافت سکه برای دارنده اوراق جذابتر خواهد شد. در مقابل، در صورت کاهش یا ثبات قیمت سکه، بازده تضمینشده میتواند به یکی از مهمترین عوامل تعیینکننده ارزش اوراق تبدیل شود.
این ساختار یک ویژگی مهم دیگر نیز دارد: با گذشت زمان، فاصله عسکه۲ از کف آربیتراژی کاهش مییابد و کف قیمتی آن به سمت مبلغ تضمینشده در سررسید حرکت میکند. بنابراین حتی اگر بازار طلا در مسیر نزولی قرار گیرد، کاهش قیمت عسکه۲ نمیتواند بدون محدودیت ادامه پیدا کند؛ زیرا هرچه قیمت اوراق به کف نزدیکتر شود، مقایسه آن با بازده ابزارهای درآمد ثابت برای سرمایهگذار جذابتر خواهد شد.
در نهایت، عسکه۲ را میتوان ترکیبی از مواجهه با قیمت طلا و یک بازده تضمینشده دانست. همین ترکیب است که رفتار قیمتی آن را از سکه نقدی جدا میکند و به بانک مرکزی نیز امکان میدهد از یک ابزار مالی برای جذب منابع، مدیریت تقاضای طلا و انتقال بخشی از تعهدات به آینده استفاده کند.
سکه
اوراق عسکه ۲
عسکه2
سکه در بورس کالا
اخبار مرتبط
نظرات
دیدگاهی ثبت نشده نظر تو چیه؟
برترین مطالب
لیست قیمت
مرجع قیمت ها بنک طلا
نظری ثبت نشده