عقبنشینی استراتژیک چین از داراییهای دلاری؛ افزایش ذخایر طلا به ۲۴۱۰ تن
چرا چین در حال بلعیدن بازار طلاست؟
جهش سهم طلا در ذخایر رسمی چین به ۸.۵ درصد و خرید ۲۳ تن طلا در ماه سپتامبر، از شتاب پکن برای کاهش وابستگی به اوراق قرضه آمریکا پرده برداشت؛ سیاستی که کارشناسان آن را سپری در برابر خطر مسدودسازی داراییهای دلاری و بدهی ۴۰ تریلیون دلاری واشنگتن میدانند.
پروانه کاوسی(خبر نگار)
1405/07/26 | 11:07
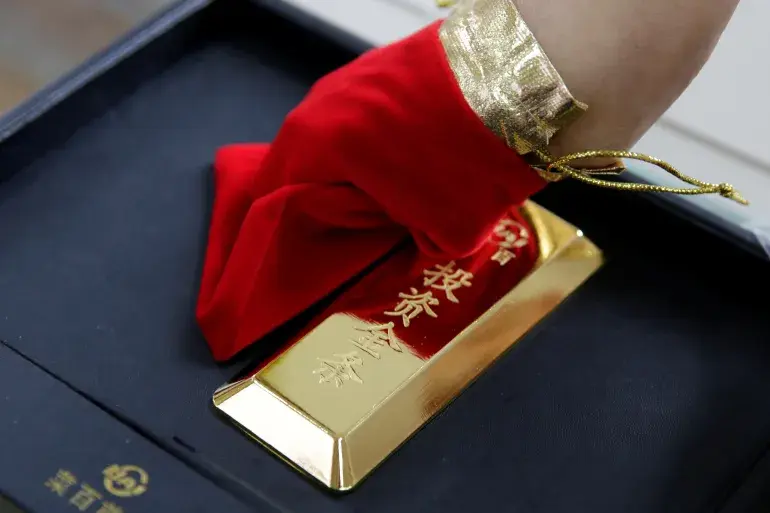
به گزارش خبرگزاری طلا گلدنیوز؛ تحلیلگران اقتصادی معتقدند چین ذخایر طلای خود را با هدف کاهش وابستگی به داراییهای مبتنی بر دلار آمریکا و محافظت در برابر ریسکهای مالی و ژئوپلیتیکی افزایش میدهد؛ همزمان، خانوادههای چینی نیز در بحبوحه نااطمینانیهای حاکم بر اقتصاد داخلی، سرمایههای خود را به سمت این فلز گرانبها سوق دادهاند.
بانک مرکزی چین (PBOC) گزارش داد که در ماه سپتامبر برای بیستوسومین ماه پیاپی اقدام به خرید طلا کرده و بزرگترین خرید ماهانه خود در نزدیک به سه سال گذشته را به ثبت رسانده است. کارشناسان این تداوم را بیانگر تلاشی بلندمدت برای توزیع ریسک ناشی از ذخایر ارزی عظیم این کشور ارزیابی میکنند.
در کانون نگرانیهای پکن، بدهیهای سنگین ایالات متحده و مسدودسازی داراییها از سوی دولتهای غربی قرار دارد؛ موضوعی که ریسک ذاتی نگهداری دارایی در خارج از مرزها را بهویژه برای بازارهای نوظهور و کشورهای جنوب جهانی برجسته ساخت. در این میان، طلایی که در داخل خاک کشور خریداری و ذخیره شود مصونیتی اساسی ایجاد میکند، چرا که دسترسی به آن به تصمیم هیچ دولت بیگانهای وابسته نیست.
جزئیات ذخایر طلای پکن و جهش تقاضای خانوارها
آمارهای شورای جهانی طلا نشان میدهد بانک مرکزی چین در ماه سپتامبر حدود ۲۳ تن طلا به داراییهای خود افزوده و مجموع ذخایر گزارششدهاش را به ۲,۴۱۰ تن رسانده است؛ رقمی که بالاترین رکورد خرید ماهانه پکن از اکتبر ۲۰۲۳ محسوب میشود. با این خریدها، سهم طلا از کل ذخایر رسمی چین در پایان سپتامبر به ۸.۵ درصد رسید، در حالی که این رقم در پایان سال ۲۰۲۴ تنها ۵.۵ درصد بود.
ذخایر ارزی، داراییهایی هستند که بانکهای مرکزی برای تضمین تسویه پرداختهای بینالمللی و مهار بحرانهای مالی در اختیار دارند و معمولاً شامل ارزهای خارجی، اوراق قرضه بینالمللی و طلا میشوند.
همزمان با بانک مرکزی، تقاضای بخش خصوصی نیز جهش یافته است؛ بر اساس گزارش انجمن طلای چین، خرید شمش و سکه از سوی خانوارها در نیمه نخست سال ۲۰۲۶ رشدی ۲۸.۴ درصدی نسبت به مدت مشابه سال پیش ثبت کرد. این حجم از تقاضا در شرایطی تداوم داشته که بهای جهانی طلا طی یک ماه اخیر افت ماهانه حدود ۸.۵ درصدی را تجربه کرده بود.
شورای جهانی طلا افت مقطعی قیمت طلا را به تقویت شاخص دلار و افزایش بازده اوراق قرضه خزانهداری آمریکا نسبت میدهد؛ چرا که همگام با سیاستهای مهار تورم فدرال رزرو و افزایش نرخ بهره، داراییهای دارای سود دورهای جذابیت بیشتری نسبت به طلای بدون بهره پیدا کردهاند.
دلایل بنیادین خرید طلا؛ از فرار از تحریم تا بدهی ۴۰ تریلیون دلاری آمریکا
«تو لان نگوین»، رئیس بخش تحقیقات کالا در کومرتسبانک فرانکفورت، معتقد است هدف کلیدی پکن کاهش وابستگی به اوراق بدهی دولت آمریکا موسوم به «اوراق خزانهداری» است. چین داراییهای دلاری عظیمی در اختیار دارد و خرید طلا آسیبپذیری آن را در برابر تصمیمات واشنگتن تعدیل میکند.
بلوکه شدن حدود ۳۰۰ میلیارد دلار از داراییهای خارجی بانک مرکزی روسیه توسط کشورهای غربی در سال ۲۰۲۲، نشان داد ذخایر فرامرزی تا چه اندازه میتوانند در برابر تنشهای سیاسی آسیبپذیر باشند. نگرانی عمده چین آن است که در صورت بروز هرگونه تقابل آتی با واشنگتن، داراییهای خارجیاش با سرنوشت مشابهی روبهرو شود. به گفته نگوین، طلای نگهداریشده در داخل، بر خلاف اوراق بهادار، ادعایی علیه کشور دیگر نیست و خطر مسدودسازی ندارد؛ بنابراین این اقدامات پیش از هر چیز نوعی «مدیریت ریسک» به شمار میرود.
از سویی دیگر، بدهی ملی آمریکا که اوایل سال جاری میلادی برای نخستین بار در تاریخ از ۴۰ تریلیون دلار فراتر رفت، نااطمینانیها را دوچندان کرده است. طبق برآورد دفتر بودجه کنگره آمریکا، سهم بدهی فدرال در دست عموم از ۱۰۱ درصد تولید ناخالص داخلی در سال ۲۰۲۶ به ۱۲۰ درصد در سال ۲۰۳۶ خواهد رسید. این امر نگرانیها را پیرامون توان واشنگتن در بازپرداخت بدهیهایش تقویت کرده و طلا را به پناهگاهی پایدار برای داراییهای پکن بدل ساخته است.
در سطح جامعه و سرمایهگذاران خرد نیز تضعیف بازار سهام چین و رکود سنگین بخش مسکن ناشی از بدهیهای بالا و مازاد عرضه، موجب شده تا خانوارهای چینی به طلا بهعنوان مطمئنترین ابزار حفظ ارزش دارایی تکیه کنند.
پیامدهای دلارزدایی پکن بر اقتصاد جهانی
تحلیلگران یادآور میشوند که شتاب خریدهای طلای چین به منزله پایان زودهنگام سلطه جهانی دلار نیست، چرا که دلار همچنان ارز مسلط بر ذخایر ارزی دنیاست. با این حال، انتقال تدریجی ذخایر جدید چین و سایر بانکهای مرکزی به سمت طلا، تقاضا برای استقراض و خرید اوراق دولتی آمریکا را در بلندمدت تضعیف خواهد کرد.
کارشناسان معتقدند این فرآیند، تنوعبخشی آرام به سبد داراییهاست و نه کنار گذاشتن ناگهانی دلار؛ زیرا بانکهای مرکزی برای تسویه مبادلات روزمره بینالمللی کماکان نیازمند دسترسی به دلار هستند و طلا نمیتواند تمامی کارکردهای نقدشوندگی ارزی را جبران کند.
موج همهگیر خرید طلا در بانکهای مرکزی
چین در این مسیر تنها نیست و خرید طلا به رویکردی فراگیر در میان بانکهای مرکزی بازارهای نوظهور تبدیل شده است. لهستان یکی از خریداران برجسته ماههای اخیر بوده که ۳۱ تن طلا در سهماهه نخست ۲۰۲۶ و ۸ تن دیگر در ماه ژوئیه به ذخایر خود افزوده است.
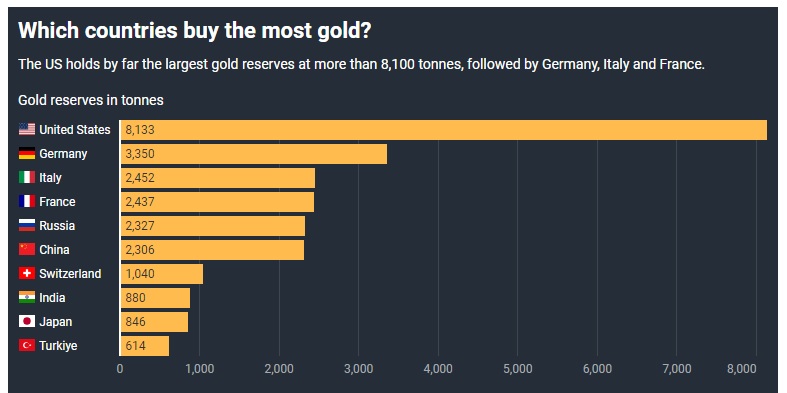
در سوی دیگر، ذخایر برخی کشورها ثابت مانده است؛ برای مثال هند دارایی طلای خود را در سطح ۸۸۰.۵ تن نگه داشته و خرید سال ۲۰۲۵ آن با افتی محسوس نسبت به خرید ۷۳ تنی سال ۲۰۲۴، تنها حدود ۴ تن گزارش شده است. با وجود خریدهای بیوقفه چین، حجم ذخایر طلای این کشور که در پایان سال ۲۰۲۵ حدود ۲,۳۰۰ تن بود، همچنان کمتر از یکسوم ذخایر ۸,۱۳۳ تنی ایالات متحده آمریکا است.
اخبار مرتبط
نظرات
دیدگاهی ثبت نشده نظر تو چیه؟
جدیدترین اخبار
لیست قیمت
مرجع قیمت ها بنک طلا
نظری ثبت نشده